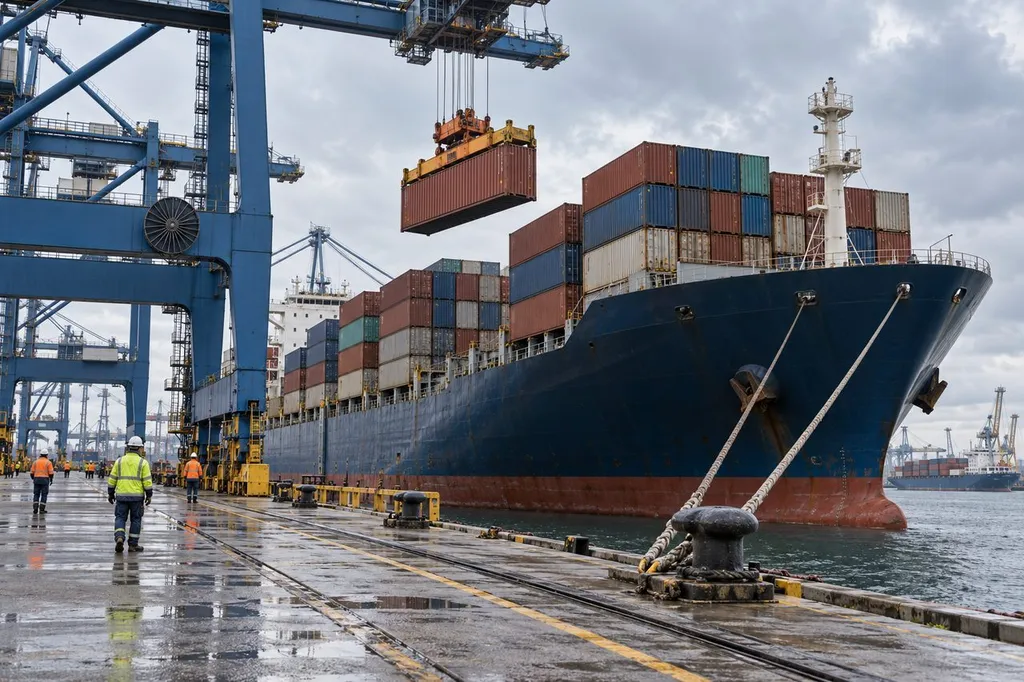
Une confusion revient souvent : payer le transport maritime ne signifie pas forcément supporter le risque maritime. Avec l’incoterm FOB, l’acheteur organise et paie en principe le fret principal, mais il devient aussi responsable de la marchandise dès qu’elle est effectivement à bord du navire au port de départ. Ce point matériel, bien plus que la facture de transport, commande toute la répartition des risques.
La règle figure dans les Incoterms® 2020 de la Chambre de commerce internationale. Elle ne règle ni le transfert de propriété, ni le prix de vente, ni les modalités de paiement. Ces sujets doivent rester explicitement traités dans le contrat commercial et, le cas échéant, dans le crédit documentaire.
Que signifie FOB dans les Incoterms® 2020 ?
FOB est l’abréviation de Free On Board, traduite couramment par « franco à bord ». La désignation complète doit toujours identifier le port d’embarquement et la version applicable, par exemple : « FOB port de Rotterdam, Incoterms® 2020 ».
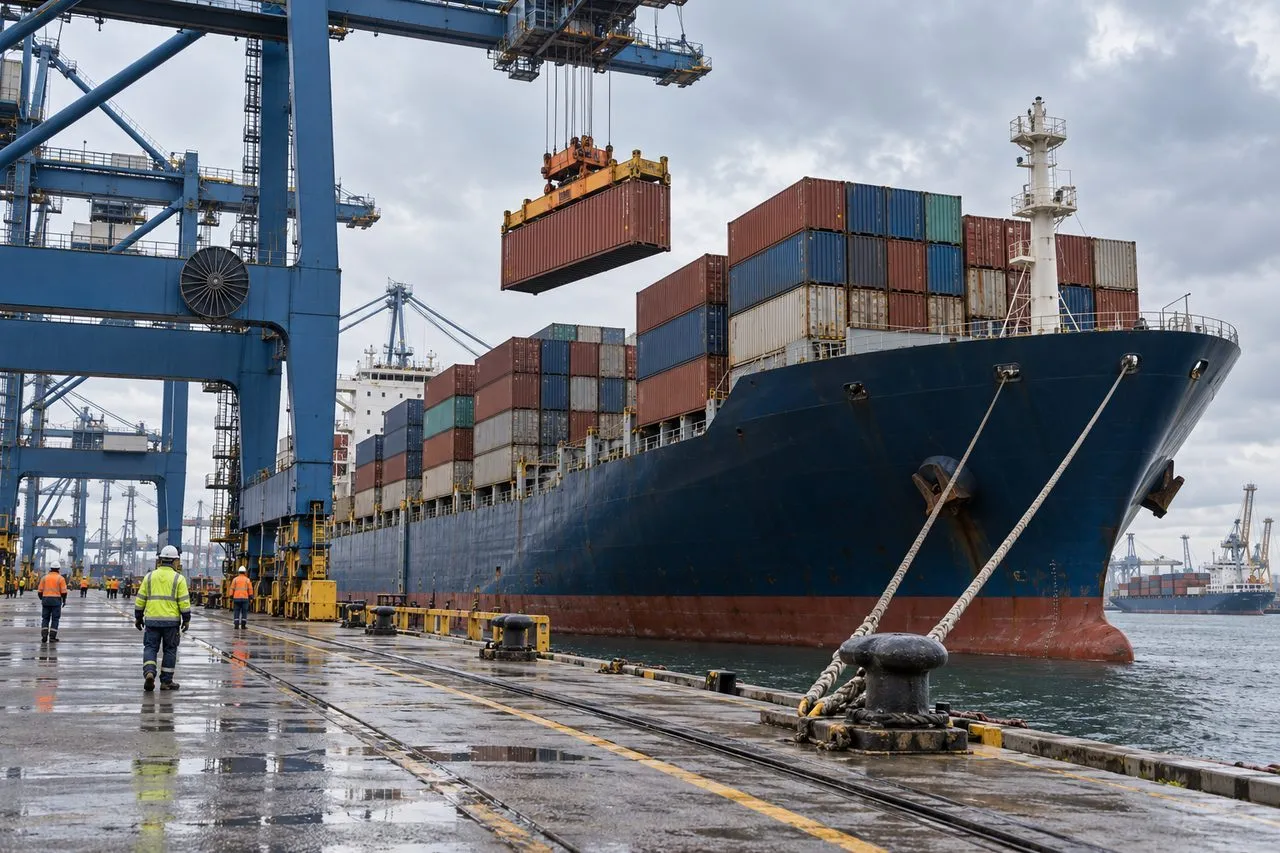
Le vendeur accomplit sa livraison lorsque les marchandises sont chargées à bord du navire désigné par l’acheteur. Il assure le dédouanement export, prépare les marchandises, les amène au port convenu et prend en charge les opérations nécessaires jusqu’à leur placement à bord. L’acheteur choisit le transporteur maritime, conclut le contrat de fret principal et traite l’importation.
La présentation de la règle par l’ICC Academy sur FOB et FAS dans les Incoterms® 2020 rappelle ce point déterminant : sous FOB, la livraison n’intervient pas au quai ni à l’entrée du terminal, mais à bord du navire.
Cette distinction est utile dans l’industrie. Une pièce métallique protégée, un équipement électrique ou un sous-ensemble mécanique peut être arrivé depuis plusieurs jours sur le terminal sans que la livraison FOB soit encore réalisée. Entre sa remise au terminal et son chargement effectif, le vendeur conserve donc le risque.
À quel moment les risques et les couts basculent-ils ?
Le transfert des risques est unique et net : il intervient lorsque la marchandise franchit matériellement le seuil du navire et est chargée à bord. Les couts suivent une logique proche, sans être totalement identique. Le vendeur paie les couts nécessaires pour livrer à bord, tandis que l’acheteur supporte ensuite le fret principal et les dépenses à destination.
- Vendeur : emballage, préparation, transport jusqu’au port d’embarquement, formalités export, manutentions et chargement à bord.
- Point de livraison : marchandise effectivement à bord du navire nommé par l’acheteur.
- Flèche de transfert : risque de perte ou d’avarie ⟶ vendeur avant chargement / acheteur après chargement.
- Acheteur : fret maritime, assurance facultative mais recommandée, déchargement selon contrat de transport, formalités import, droits et acheminement final.
| Opération | Partie qui l’organise ou la supporte en principe | Point de vigilance |
|---|---|---|
| Emballage et marquage export | Vendeur | L’emballage doit résister à la chaine logistique prévue. |
| Dédouanement export | Vendeur | Le vendeur fournit les données et justificatifs nécessaires. |
| Préacheminement au port | Vendeur | Le port doit être nommé avec précision dans le contrat. |
| Chargement à bord | Vendeur | C’est le point contractuel du transfert de risque. |
| Fret maritime principal | Acheteur | Le contrat de transport peut prévoir des frais additionnels. |
| Assurance transport | Acheteur | FOB ne crée aucune obligation d’assurance pour le vendeur. |
| Importation et droits | Acheteur | Classement tarifaire et conformité locale restent à sécuriser. |
À retenir : à mon avis, la formule FOB ne doit jamais être validée sur la seule mention « port de départ ». Il faut identifier le terminal, le navire ou au minimum son processus de nomination, la date limite de mise à disposition et la preuve du chargement. Sans cela, le transfert de risque reste théorique et devient difficile à défendre en cas de sinistre.
Qui paie le fret maritime, l’assurance et les documents en FOB ?
L’acheteur paie habituellement le fret maritime principal, car il conclut le contrat avec la compagnie maritime ou son commissionnaire de transport. Il choisit donc l’itinéraire, la date de départ, le niveau de service et les conditions tarifaires. Le vendeur ne finance pas ce trajet international au titre de FOB.
L’assurance n’est obligatoire pour aucune des deux parties au titre de cette règle. C’est une différence importante avec le CIF, où le vendeur doit souscrire une couverture d’assurance minimale au bénéfice de l’acheteur. Sous FOB, l’acheteur devrait examiner son exposition dès le chargement : valeur assurée, exclusions de garantie, franchise, avarie commune et délais de déclaration.
Les documents demandent une lecture plus fine. Le vendeur doit fournir la preuve de livraison et les documents commerciaux ou d’export qu’il contrôle. L’acheteur doit pouvoir obtenir les documents de transport utiles à son importation et au paiement. Un connaissement maritime peut attester une mise à bord, mais il ne transfère pas, à lui seul, la propriété des marchandises ni les risques définis dans la vente.
Pour des flux réguliers, cette organisation rejoint les principes de pilotage décrits dans notre article sur la logistique e-commerce et l’organisation des flux : le responsable contractuel d’un tronçon doit disposer des données fiables, des délais et des preuves d’exécution correspondantes.
FOB, FCA, CIF ou DDP : quelle règle choisir ?
FOB est exclusivement conçu pour le maritime et le fluvial. Il convient surtout lorsque la marchandise est remise directement à bord, par exemple pour certains vracs, colis lourds ou cargaisons conventionnelles. Pour des conteneurs, la situation est différente.
Pourquoi FCA est souvent plus cohérent pour les conteneurs
Avec un conteneur, le vendeur remet fréquemment la marchandise au terminal plusieurs jours avant le départ. Il ne maitrise alors ni le parc de stockage ni l’ordre exact de chargement sur le navire. FOB lui laisse pourtant le risque jusqu’à la mise à bord. FCA permet de placer la livraison au terminal ou chez le transporteur convenu, au moment où le vendeur remet réellement la marchandise au transporteur mandaté par l’acheteur.
Le choix de FCA réduit donc une zone grise opérationnelle. Il ne s’agit pas d’une préférence théorique : il faut caler l’Incoterm sur le point de remise physique et sur la capacité de chaque partie à maitriser l’interface.
Ce qui distingue FOB de CIF et de DDP
En CIF, le vendeur paie le fret jusqu’au port de destination et souscrit une assurance minimale, mais le risque passe déjà à l’acheteur au chargement à bord. L’écart entre celui qui paie le fret et celui qui porte le risque peut surprendre. Notre analyse de l’Incoterm CFR et de la répartition des couts éclaire cette même dissociation entre paiement du transport et transfert des risques.
DDP place au contraire presque toute la charge logistique et douanière sur le vendeur jusqu’au lieu convenu dans le pays d’arrivée. C’est une règle très engageante pour un vendeur qui ne maitrise pas les procédures fiscales, réglementaires ou d’importation du pays de destination. FOB est donc plus équilibré pour un acheteur habitué au fret international, mais il exige une organisation solide.
Pourquoi aucun montant de fret FOB ne peut être annoncé sans cotation vérifiable
Le prix du fret maritime ne fait pas partie de la règle FOB. Il découle du contrat séparé conclu par l’acheteur avec un transporteur ou un intermédiaire. Une estimation isolée, même présentée comme plausible, ne permet pas de comparer deux offres ni de sécuriser un budget industriel.
Pour être exploitable, un exemple chiffré devrait indiquer au minimum la ligne concernée, les ports exacts, la date de validité, le type et la quantité de conteneurs ou le tonnage, la devise, les surcharges incluses, les frais de terminal, les éventuels frais documentaires et les exclusions. Ces éléments ne sont pas disponibles ici sous forme de cotation vérifiable. Je ne retiens donc aucun montant de fret : en donner un reviendrait à simuler un tarif réel.
La méthode utile consiste à demander une cotation écrite sur le même périmètre pour chaque fournisseur. Il faut ensuite séparer trois blocs : prix de la marchandise FOB, fret et frais maritimes à la charge de l’acheteur, puis couts d’importation et d’acheminement final. Une logique comparable à la coordination des interfaces dans l’OPC chantier évite que chacun suppose que l’autre a traité une étape critique.
Questions fréquentes
Que signifie FOB sur un connaissement maritime ?
La mention FOB sur un connaissement, une facture ou une instruction logistique indique généralement que la vente est organisée selon cette règle. Elle doit être complétée par le port d’embarquement et la version des Incoterms® retenue. Le connaissement constate le transport et peut prouver une mise à bord, mais les obligations de vente restent définies par le contrat commercial.
Qui paie l’expédition avec FOB ?
L’acheteur paie le fret maritime principal à partir du port d’embarquement. Le vendeur paie ce qui est nécessaire pour amener la marchandise à bord, dont le dédouanement export et le chargement. Des frais particuliers peuvent toutefois relever d’accords portuaires ou du contrat de transport : il faut les identifier avant commande.
Qui assure les marchandises en FOB ?
L’acheteur supporte le risque dès la mise à bord et a donc intérêt à souscrire l’assurance transport adaptée. Le vendeur n’a pas d’obligation d’assurance au titre de FOB. Une assurance achetée tardivement, après le chargement, peut laisser une période non couverte.
Quelle différence entre FOB et DDP ?
FOB limite l’obligation du vendeur au chargement à bord au port de départ. DDP étend son obligation jusqu’au lieu de destination convenu, importation comprise. DDP peut simplifier l’achat pour le client, mais il transfère au vendeur une exposition douanière et fiscale bien plus élevée.
Valider une vente FOB avant de signer
La bonne décision ne consiste pas à retenir FOB parce que le fournisseur le propose par habitude. Commencez par décrire le flux réel : marchandise en vrac ou conteneurisée, point exact de remise, partie qui réserve le navire, capacité à assurer la marchandise et compétence douanière de l’acheteur.
- Écrivez le port d’embarquement précis et « Incoterms® 2020 » sur la commande.
- Vérifiez que le vendeur peut effectivement charger à bord, et pas seulement livrer au terminal.
- Fixez les délais de nomination du navire et de remise des instructions d’expédition.
- Listez les documents attendus : facture, liste de colisage, déclaration export, preuve de mise à bord et certificats éventuels.
- Pour un conteneur remis au terminal, comparez sérieusement FOB avec FCA avant toute validation.
FOB reste une règle pertinente lorsque l’acheteur maitrise son transport maritime et que le chargement à bord est observable. Dès que la chaine comporte une remise anticipée au terminal, une forte contrainte documentaire ou une faible maitrise de l’import, mieux vaut choisir une règle qui épouse réellement l’organisation du flux.